

Yo acuso
Acuso…
✍️ Si Ahmed Sidi Mennad, presidente de la asociación Tafelwit
No quiero en absoluto ser pesimista; me limitaré a exponer las cifras publicadas por la empresa australiana «Terramin» en su propio sitio web, actualizadas en marzo de 2026 y disponibles para cualquier ciudadano que desee conocer los detalles y antecedentes de la explotación de esta mina, presentada como estratégica para nuestra economía, especialmente por el autor de ese artículo elogioso.
Juzguen ustedes mismos.
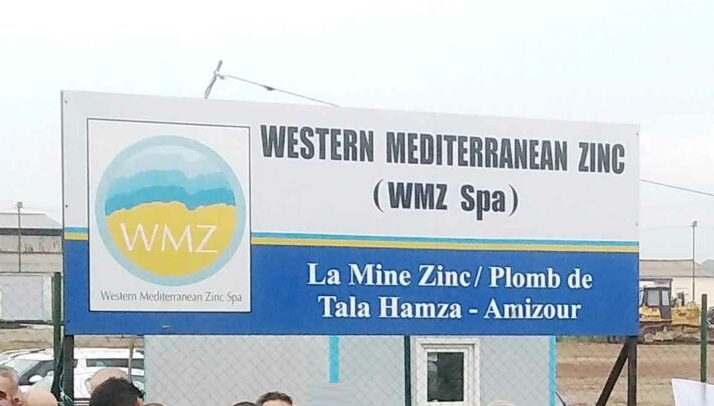
El yacimiento minero conocido como «Tala Hamza» dispone de reservas explotables durante casi veinte años, estimadas en 53 millones de toneladas de mineral, con una ley del 5,3 % de zinc y del 1,3 % de plomo, lo que equivale, en el mejor de los casos, a 2.810.000 toneladas de zinc y 689.000 toneladas de plomo, además, por supuesto, de 48 millones de toneladas de residuos o material estéril.
Terramin planea producir 130.000 toneladas anuales de concentrado de zinc y 26.000 toneladas anuales de concentrado de plomo para exportación, a partir de la extracción de 1,4 millones de toneladas de mineral al año, lo que también significa producir 1,4 millones de toneladas de residuos o material estéril cada año.
La inversión total en la empresa BZL, es decir, Terramin (49 %) y sus socios argelinos Sonarem y Enafor (51 %), asciende a unos 341 millones de dólares estadounidenses, financiados mediante préstamos de bancos argelinos.
Se estima que el ingreso anual previsto ronda los 392 millones de dólares, de los cuales se deducen los costes de explotación: 161 millones de dólares para el zinc (1.170 dólares por tonelada) y 135 dólares por tonelada para el plomo, lo que arroja un beneficio teórico de 231 millones de dólares para BZL, equivalente a 118 millones de dólares anuales para las dos instituciones argelinas y 113 millones de dólares para Terramin.
Estas cifras no incluyen la inversión inicial (341 millones de dólares que deberán reembolsarse en un plazo no especificado), ni los costes de rehabilitación del sitio tras la explotación (Terramin no precisa ni el coste aproximado ni quién lo asumirá), ni tampoco la amortización del capital.
Sin embargo, como veremos a continuación, la operación sigue siendo rentable para Terramin a pesar de todos estos costes.
En efecto, esta empresa, que atraviesa una situación financiera crítica, se beneficia de un préstamo bancario argelino (gracias a su asociación con Sonarem y Enafor) sin aportar ninguna contribución financiera directa a la inversión. Afirma aportar experiencia y conocimientos técnicos en la gestión de minas (cuando su única experiencia hasta la fecha es una mina de zinc en el sur de Australia que ha sido cerrada), y además asumirá la gestión completa de la mina. ¿Cuál es entonces la verdadera contribución de las dos empresas argelinas?
Más llamativos aún son los siguientes privilegios concedidos a Terramin:
«Terramin conserva los derechos de gestión del proyecto.
Infraestructura existente y desarrollada, con costes bajos y favorables de electricidad y combustible.
Exención del impuesto de sociedades durante 10 años.
Exención del IVA y de los derechos de aduana.
Préstamos a largo plazo con bajos intereses de bancos públicos argelinos.»
Y lo más importante: el proyecto se encuentra en Argelia, en la costa del Mediterráneo, a solo 15 kilómetros de la ciudad de Bejaia.
La ciudad de Bejaia cuenta con una infraestructura importante, entre ella un aeropuerto internacional y un puerto de aguas profundas.
Entre las ventajas de este emplazamiento figuran la disponibilidad de mano de obra local, el acceso a la red eléctrica, la abundancia de agua y su proximidad a las fundiciones de zinc europeas (lo que, dicho simplemente, significa exportar concentrados de zinc y plomo).
Terramin también indica que el Gobierno argelino se encargará de proporcionar la infraestructura básica del proyecto (a cargo del Estado), que incluye:
• Un muelle de atraque en el puerto de Bejaia (en construcción)
• Suministro eléctrico de alta tensión al sitio de explotación (en fase de diseño)
• Rampas de acceso para camiones en la autopista (en fase de diseño)
• Un puente para el tráfico de transporte minero sobre la carretera local (en fase de diseño)
Y aquí surge la pregunta: suponiendo que todo salga exactamente como está previsto y en las mejores condiciones, ¿justifican unos beneficios anuales estimados en 230 millones de dólares para la parte argelina (sin contar sus aportaciones mencionadas anteriormente) la destrucción del valle del Soummam y la financiación de una empresa extranjera prácticamente desconocida en Australia que atraviesa graves dificultades financieras?
Desde el punto de vista medioambiental, ni siquiera Terramin ofrece detalles precisos sobre cómo gestionará las montañas de residuos (material estéril), limitándose a mencionar balsas de almacenamiento, ni aclara el tipo de plantas de tratamiento de agua (primario, químico, etc.), sin mencionar el conjunto de daños como el polvo, el ruido, el transporte altamente contaminante, la destrucción de la flora y la fauna, y los efectos sobre la salud de la población.
Todo esto tiene un coste enorme del que nadie habla. ¿Por qué? ¿Quién está detrás de esta catástrofe anunciada? ¿Y quién, aparte de Terramin, se beneficia de una explotación que no sirve ni a la economía del país, ni a la economía de la región, ni a nuestro patrimonio natural? Recordemos que el valle del Soummam está clasificado como patrimonio natural de importancia mundial en virtud del Convenio de Ramsar.
Yo acuso a todos los responsables que están detrás de estos planes.
Acuso a todos los que saben y dicen lo contrario.
Acuso a todos los que saben y callan.
Que se avergüencen. Llegará un día en que todos ellos deberán rendir cuentas ante la justicia, pues crímenes como estos no prescriben.